Stambeni kredit u BiH: uslovi, učešće i postupak
Ko može dobiti stambeni kredit u BiH, koliko učešća treba, kako se procjenjuje nekretnina i šta banke traže od kupaca iz dijaspore.
Ažurirano: 19.10.2026.
Stambeni kredit u BiH može dobiti punoljetna osoba s redovnim mjesečnim primanjima koju banka ocijeni kreditno sposobnom. Državljani BiH koji rade u inostranstvu također mogu dobiti kredit, ali obično uz veće učešće ili sudužnika. Banka kreditira samo nekretninu s urednim papirima i procjenom nezavisnog procjenitelja, a iznos kredita računa prema nižoj od dvije vrijednosti: kupoprodajne cijene ili procijenjene vrijednosti.
Ovo je opća informacija, a ne pravni savjet. Uslove za vaš slučaj potvrđuju banka, notar ili advokat. Ponude banaka se često mijenjaju, zato prije odluke tražite od banke aktuelne uslove u pisanom obliku.
Ko može dobiti stambeni kredit
Banke odobravaju kredite po svojim internim pravilima i vlastitoj procjeni kreditne sposobnosti klijenta. U FBiH Agencija za bankarstvo FBiH (FBA) propisuje i kako se računa odnos kredita i vrijednosti nekretnine. Da li postoje obavezne gornje granice (LTV, odnos rate i primanja), provjerite u banci.
Primjeri uslova koje banke objavljuju:
- Raiffeisen Bank BiH: fizičke osobe, državljani BiH, kreditno sposobni, s redovnim mjesečnim primanjima. Do 600.000 KM, rok otplate do 30 godina, fiksna kamata do 20 godina.
- ASA Banka: punoljetni državljani BiH s redovnim mjesečnim primanjima (i obrtnici), koji u trenutku otplate posljednje rate nemaju više od 65 godina. Do 600.000 KM, za kupovinu, gradnju ili rekonstrukciju. Ista starosna granica važi i za klijente iz dijaspore.
Za strance koji žive i rade u BiH, prema navodima kreditnih posrednika, banke ih često tretiraju kao domaće državljane ako imaju ugovor o radu na neodređeno vrijeme u BiH i kreditnu sposobnost. Zvaničnu potvrdu ovoga nismo našli, pa uslove treba provjeriti direktno u banci.
Koliko učešća trebate
Učešće je dio cijene koji plaćate iz vlastitih sredstava. Visina zavisi od banke, vaših primanja i toga gdje živite i radite.
- Za klijente iz dijaspore ASA Banka traži najmanje 20% učešća uz sudužnika zaposlenog u BiH, ili najmanje 30% bez sudužnika.
- Za kupce koji žive i rade u BiH, učešće se dogovara s bankom. Pitajte koliki postotak vrijednosti nekretnine banka najviše finansira.
Kako se računa vrijednost nekretnine (FBiH)
Prema odluci FBA o uslovima kreditiranja, za nekretnine u FBiH važi sljedeće:
- uzima se niža vrijednost od kupoprodajne cijene i procijenjene tržišne vrijednosti;
- planirani radovi na renoviranju se ne računaju;
- za nekretninu u izgradnji koristi se projektovana vrijednost po završetku;
- troškovi i naknade kredita ne ulaze u iznos kredita;
- banka ažurira odnos kredita i vrijednosti pri svakoj novoj procjeni.
Praktična posljedica: ako procjenitelj procijeni stan niže od dogovorene cijene, banka računa od niže vrijednosti, a razliku pokrivate većim učešćem. Za Republiku Srpsku i Brčko distrikt pravila o ovome provjerite u banci, jer ih ovdje ne možemo potvrditi.
Šta banka traži od nekretnine
Nekretnina služi kao osiguranje kredita, pa banka mora biti sigurna da se na njoj može upisati hipoteka. U praksi to znači:
- Uredno vlasništvo. Prodavac mora biti upisan kao vlasnik, a teret na nekretnini (hipoteka, zabilježba spora) mora biti poznat i riješen do isplate. Prije predugovora provjerite ZK izvadak.
- Legalizovan objekat. Nelegalizovani dijelovi stana ili kuće mogu biti razlog da banka odbije nekretninu ili da procjena bude niža.
- Procjena nezavisnog procjenitelja (vidi ispod).
- Instrumenti osiguranja. Uobičajeni su hipoteka na nekretnini i mjenice. UniCredit u efektivnu kamatnu stopu (EKS) uključuje mjenice (10 KM), saglasnost za administrativnu zabranu na platu (9,36 KM) i troškove dokumentacije (85 KM).
Novac iz kredita banka obično ne daje kupcu u ruke. ASA Banka, na primjer, isplaćuje kredit u KM na račun prodavca (poslovni ili lični), a kod gradnje kupcu i izvođaču.
Procjena nekretnine
U FBiH uputstvo FBA nalaže da nekretninu koja služi kao kolateral procijeni nezavisni procjenitelj. To je osoba koja nije zaposlena u banci i radi po ugovoru uz naknadu. Banka ne smije procjenitelju unaprijed dati očekivanu vrijednost ili iznos kredita, a FBA može naložiti novu procjenu.
Šta je korisno znati:
- Ko plaća procjenu zavisi od banke. UniCredit kod standardnih stambenih kredita procjenu plaća sama, ali to je politika banke, a ne pravilo. Pitajte prije podnošenja zahtjeva.
- Ponovna procjena. Prema ranijem tumačenju FBA, između procjena banka može pratiti vrijednost statističkim metodama, ali je ovlaštena nezavisna procjena potrebna svake tri godine. Da li to i dalje važi, potvrdite u banci.
- Procjena može biti niža od cijene. Zato u predugovoru ostavite prostor za tu situaciju (vidi greške ispod).
Postupak korak po korak
- Informativni razgovor u banci. Saznajte okvirni iznos kredita prema vašim primanjima, potrebno učešće i trošak procjene. Uporedite najmanje dvije banke po EKS-u, ne samo po nominalnoj kamati.
- Izbor nekretnine i provjera papira. Vlasništvo, tereti, legalizacija.
- Predugovor. Banke obično traže predugovor ili kupoprodajni ugovor. Rok za zaključenje glavnog ugovora i plaćanje uskladite s rokom banke. Više o tome u vodiču Predugovor i kapara.
- Procjena nekretnine od strane nezavisnog procjenitelja.
- Podnošenje zahtjeva i odobrenje kredita.
- Ugovor o kupoprodaji kod notara, ugovor o kreditu i uspostava hipoteke. Tačan redoslijed i dokumente za hipoteku potvrđuju notar i banka.
- Isplata kredita na račun prodavca i upis vašeg vlasništva u zemljišnu knjigu.
Uz kredit računajte i na troškove same kupovine (porez, notar, takse), opisane u vodiču Troškovi kupovine nekretnine u BiH.
Koliko traje postupak
Pouzdane podatke o rokovima odobrenja, procjene i upisa hipoteke nismo pronašli, a oni zavise od banke, procjenitelja i opštinskog odnosno zemljišnoknjižnog ureda. Zato:
- tražite od banke procjenu trajanja za vaš slučaj prije potpisivanja predugovora;
- u predugovoru ne ugovarajte prekratak rok za isplatu;
- pripremite dokumente za kredit prije nego što nađete stan.
Kredit za kupce iz dijaspore
Državljani BiH zaposleni u inostranstvu mogu dobiti stambeni kredit u nekoliko banaka. Uslovi se razlikuju po banci i po entitetu.
UniCredit Bank d.d. (Mostar) nudi kredit nerezidentima, državljanima BiH zaposlenim u inostranstvu, u eurima, samo za nekretninu u BiH, bez naknade za obradu:
| Rok | Fiksna kamata | EKS u FBiH i Brčko distriktu | EKS u RS |
|---|---|---|---|
| 10 godina | 3,99% | 4,33% | 4,29% |
| 15 godina | 4,49% | 4,80% | 4,77% |
Prema primjeru banke, za 100.000 EUR na 15 godina ukupni troškovi klijenta iznose 38.905,62 EUR u FBiH i Brčko distriktu, a 38.630,44 EUR u RS. Uslovi o boravištu i dužini zaposlenja nisu opisani jednako na svim stranicama banke (spominje se najmanje 12 mjeseci zaposlenja, odnosno godinu dana kod istog poslodavca), pa ih potvrdite u poslovnici.
Ostale banke:
- ASA Banka: 20% učešća uz sudužnika zaposlenog u BiH ili 30% bez sudužnika, starosna granica 65 godina na kraju otplate.
- Union Banka: krediti za državljane BiH zaposlene u inostranstvu i strance sa stalnim boravkom u FBiH, samo za kupovinu u FBiH.
- UniCredit Bank Banja Luka: imala je ponudu za dijasporu s fiksnom kamatom do 20 godina i bez naknade za obradu, ali je ta akcija istekla 15.01.2026. Aktuelne uslove provjerite u banci.
Dokumenti koje obično pripremaju kupci iz dijaspore
- pasoš ili lična karta BiH;
- dokaz o stalnom zaposlenju u inostranstvu (ugovor o radu, platne liste);
- predugovor ili kupoprodajni ugovor;
- za dokumente na stranom jeziku, prijevod i ovjera, prema zahtjevu banke.
Tačan spisak daje banka. Ako niste stalno u BiH, cijeli postupak, uključujući punomoć, opisan je u vodiču Kupovina nekretnine u BiH iz inostranstva.
Greške koje treba izbjeći
- Kapara bez provjere kredita. Ako date kaparu, a banka ne odobri kredit ili odobri manji iznos, možete izgubiti kaparu. U predugovoru predvidite šta se dešava ako kredit ne bude odobren.
- Računanje s punom cijenom. Banka računa od niže vrijednosti između cijene i procjene. Imajte rezervu za veće učešće.
- Poređenje samo nominalne kamate. Uporedite EKS i ukupni trošak kredita. Kod UniCredita se EKS razlikuje i po entitetu.
- Nekretnina s nesređenim papirima. Neupisan vlasnik ili nelegalizovan dio mogu zaustaviti kredit.
- Akcijske ponude. Imaju rok i posebne uslove. Raiffeisen, na primjer, nudi fiksnu kamatu od 3,49% (EKS 3,92%) do 20 godina samo klijentima koji primaju platu na račun u toj banci, uz rok ponude do 31.08.2026.
Primjer: dvosoban stan u Sarajevu
U DMI ponudi u Sarajevu srednja tražena cijena je 5.722 KM po m², a dvosobni stanovi od 54 do 59 m² kreću se od 275.000 do 359.000 KM.
Uzmimo stan od 54 m² na Čengić Vili za 309.000 KM i kupca iz dijaspore u ASA Banci:
- uz sudužnika u BiH i 20% učešća: učešće 61.800 KM, kredit 247.200 KM;
- bez sudužnika i s 30% učešća: učešće 92.700 KM, kredit 216.300 KM.
Ako bi procjenitelj stan procijenio na 290.000 KM, banka bi u FBiH računala od te vrijednosti. Uz 20% učešća kredit bi bio najviše 232.000 KM, pa bi kupac iz vlastitih sredstava trebao 77.000 KM, uz troškove kupovine. Iznosi su ilustracija, a stvarni iznos zavisi od odluke banke.
Kako DMI pomaže
Svaku nekretninu u našoj ponudi obilazimo lično i prije objave provjeravamo zemljišnu knjigu, legalizaciju i fotografije, što su i prve stvari koje banka gleda. Kupcima u inostranstvu nudimo video obilazak. Pomažemo da rokove u predugovoru uskladite s procjenom i odobrenjem kredita i da prodavcu i banci na vrijeme dostavite potrebne papire.
Nekretnine u ponudi
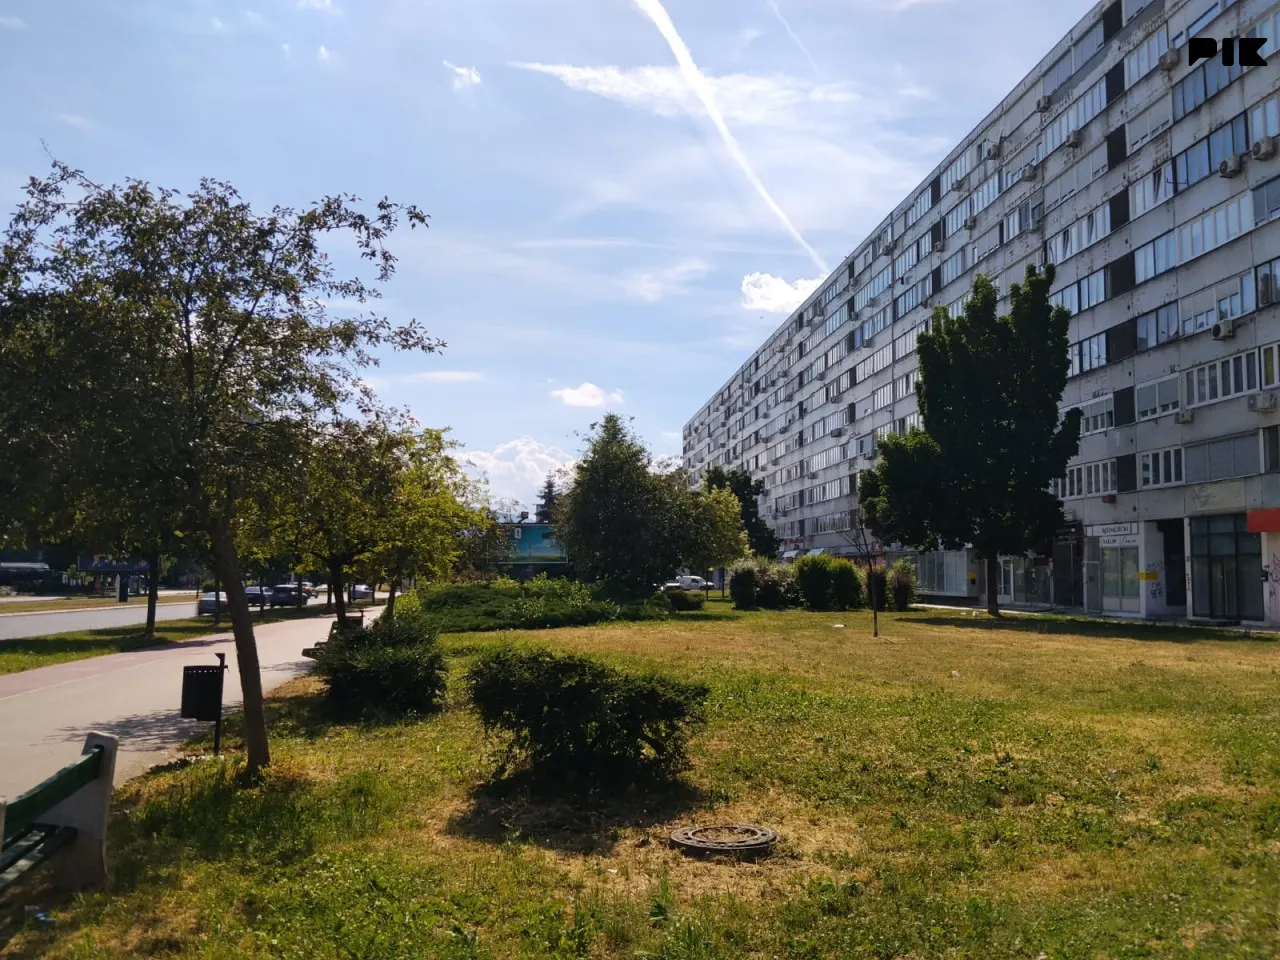
Sarajevo, Čengić Vila
Dvosoban stan, 54 m², 2. sprat, Čengić Vila - Stometarka
Sarajevo, Dobrinja C5, Novi Grad