Wohnungskredit in Bosnien: Voraussetzungen und Ablauf
Wer in Bosnien einen Wohnungskredit bekommt, wie viel Eigenkapital nötig ist, was die Bank an der Immobilie prüft und was für Käufer aus der Diaspora gilt.
Aktualisiert: 19.10.2026
In diesem Ratgeber
Einen Wohnungskredit (stambeni kredit) in Bosnien und Herzegowina bekommt, wer volljährig ist, ein regelmäßiges Monatseinkommen hat und von der Bank als kreditwürdig eingestuft wird. Auch bosnische Staatsbürger, die in Deutschland, Österreich oder der Schweiz arbeiten, können einen Kredit erhalten, meist aber nur mit höherem Eigenkapital oder einem Mitkreditnehmer in BiH. Die Bank finanziert nur Immobilien mit sauberen Papieren und einem Gutachten eines unabhängigen Sachverständigen. Sie rechnet dabei mit dem niedrigeren Wert aus Kaufpreis und Gutachten.
Diese Seite ist eine allgemeine Information und keine Rechtsberatung. Was in Ihrem konkreten Fall gilt, bestätigen Ihnen die Bank, ein Notar oder ein Anwalt. Bankangebote ändern sich häufig, lassen Sie sich die aktuellen Konditionen deshalb vor jeder Entscheidung schriftlich geben.
Wer einen Wohnungskredit bekommt
Die Banken vergeben Kredite nach ihren internen Regeln und ihrer eigenen Prüfung Ihrer Kreditwürdigkeit. In der Föderation BiH (FBiH) legt die Bankenagentur der FBiH (FBA) zusätzlich fest, wie das Verhältnis von Kredit zu Immobilienwert berechnet wird. Ob es verbindliche Obergrenzen gibt, etwa für den Beleihungsauslauf (LTV) oder das Verhältnis von Rate zu Einkommen, klären Sie direkt mit der Bank.
Beispiele für veröffentlichte Bedingungen:
- Raiffeisen Bank BiH: natürliche Personen mit bosnischer Staatsbürgerschaft, kreditwürdig, mit regelmäßigem Monatseinkommen. Bis 600.000 KM, Laufzeit bis 30 Jahre, Festzins bis zu 20 Jahre.
- ASA Banka: volljährige bosnische Staatsbürger mit regelmäßigem Einkommen (auch Handwerker), die bei Zahlung der letzten Rate nicht älter als 65 Jahre sind. Bis 600.000 KM, für Kauf, Bau oder Umbau. Dieselbe Altersgrenze gilt für Kunden aus der Diaspora.
Ausländer, die in BiH leben und arbeiten, werden nach Angaben von Kreditvermittlern oft wie Einheimische behandelt, wenn sie einen unbefristeten Arbeitsvertrag in BiH haben und kreditwürdig sind. Eine offizielle Bestätigung dafür haben wir nicht gefunden, fragen Sie also direkt bei der Bank nach. Ob Sie als ausländischer Staatsbürger überhaupt Eigentum erwerben dürfen, ist eine eigene Frage, siehe Können Ausländer in Bosnien eine Immobilie kaufen?.
Wie viel Eigenkapital Sie brauchen
Das učešće ist der Teil des Kaufpreises, den Sie aus eigenen Mitteln zahlen, vergleichbar mit dem Eigenkapital bei einer deutschen Baufinanzierung. Wie hoch es sein muss, hängt von der Bank, Ihrem Einkommen und davon ab, wo Sie leben und arbeiten.
- Für Diaspora-Kunden verlangt die ASA Banka mindestens 20 % Eigenkapital mit einem sudužnik (Mitkreditnehmer), der in BiH beschäftigt ist, oder mindestens 30 % ohne Mitkreditnehmer.
- Für Käufer, die in BiH leben und arbeiten, wird der Anteil mit der Bank vereinbart. Fragen Sie, welchen Prozentsatz des Immobilienwerts die Bank höchstens finanziert.
Wie der Immobilienwert berechnet wird (FBiH)
Nach einem Beschluss der FBA zu den Kreditbedingungen gilt für Immobilien in der FBiH:
- maßgeblich ist der niedrigere Wert aus Kaufpreis und gutachterlich ermitteltem Marktwert;
- geplante Renovierungen werden nicht mitgerechnet;
- bei Immobilien im Bau zählt der prognostizierte Wert nach Fertigstellung;
- Kreditkosten und Gebühren werden nicht in den Kreditbetrag eingerechnet;
- die Bank aktualisiert das Verhältnis von Kredit zu Wert bei jedem neuen Gutachten.
Praktisch heißt das: Schätzt der Gutachter die Wohnung niedriger als den vereinbarten Preis, rechnet die Bank mit dem niedrigeren Wert, und die Differenz decken Sie mit mehr Eigenkapital. Für die Republika Srpska (RS) und den Brčko distrikt können wir die entsprechenden Regeln hier nicht bestätigen, fragen Sie dort bei der Bank nach.
Was die Bank von der Immobilie verlangt
Die Immobilie dient als Sicherheit, die Bank muss also sicher sein, dass darauf eine hipoteka (Hypothek) eingetragen werden kann. In der Praxis bedeutet das:
- Geklärtes Eigentum. Der Verkäufer muss im Grundbuch als Eigentümer eingetragen sein, bestehende Belastungen (Hypothek, Streitvermerk) müssen bekannt und bis zur Auszahlung erledigt sein. Prüfen Sie vor dem Vorvertrag den ZK izvadak (Grundbuchauszug), siehe Grundbuchauszug in Bosnien.
- Legalisiertes Gebäude. Nicht legalisierte Teile einer Wohnung oder eines Hauses können dazu führen, dass die Bank die Immobilie ablehnt oder das Gutachten niedriger ausfällt.
- Gutachten eines unabhängigen Sachverständigen (siehe unten).
- Sicherheiten. Üblich sind die Hypothek auf der Immobilie und mjenice (Wechsel). UniCredit rechnet in die EKS (efektivna kamatna stopa, Effektivzins) Wechsel (10 KM), die Zustimmung zur administrativna zabrana (Gehaltspfändung beim Arbeitgeber, 9,36 KM) und Dokumentationskosten (85 KM) ein.
Das Kreditgeld bekommen Sie in der Regel nicht selbst in die Hand. Die ASA Banka zahlt zum Beispiel in KM direkt auf das Konto des Verkäufers (Geschäfts- oder Privatkonto), beim Bau an Kreditnehmer und Bauunternehmer.
Das Gutachten
In der FBiH schreibt eine Anweisung der FBA vor, dass eine als Sicherheit dienende Immobilie von einem unabhängigen Gutachter bewertet wird. Das ist eine Person, die nicht bei der Bank angestellt ist und gegen Honorar auf Vertragsbasis arbeitet. Die Bank darf dem Gutachter vorab weder einen erwarteten Wert noch die Kreditsumme nennen, und die FBA kann ein neues Gutachten anordnen.
Gut zu wissen:
- Wer das Gutachten zahlt, hängt von der Bank ab. UniCredit übernimmt die Kosten bei Standard-Wohnungskrediten selbst, das ist aber Bankpolitik und keine Regel. Fragen Sie vor dem Antrag.
- Neubewertung. Nach einer früheren Auslegung der FBA darf die Bank den Wert zwischen zwei Gutachten statistisch verfolgen, ein autorisiertes unabhängiges Gutachten ist aber alle drei Jahre nötig. Ob das noch gilt, bestätigt Ihnen die Bank.
- Das Gutachten kann unter dem Kaufpreis liegen. Planen Sie das im Vorvertrag ein (siehe Fehler unten).
Ablauf Schritt für Schritt
- Erstgespräch bei der Bank. Klären Sie den möglichen Kreditbetrag nach Ihrem Einkommen, das nötige Eigenkapital und die Gutachterkosten. Vergleichen Sie mindestens zwei Banken nach EKS, nicht nur nach dem Nominalzins.
- Immobilie auswählen und Papiere prüfen. Eigentum, Belastungen, Legalisierung.
- Vorvertrag. Banken verlangen meist einen predugovor (Vorvertrag) oder Kaufvertrag. Stimmen Sie die Frist für den Hauptvertrag und die Zahlung auf die Bearbeitungszeit der Bank ab. Mehr dazu unter Vorvertrag und Kapara.
- Gutachten durch einen unabhängigen Sachverständigen.
- Antrag und Kreditzusage.
- Kaufvertrag beim Notar, Kreditvertrag und Bestellung der Hypothek. Die genaue Reihenfolge und die Unterlagen für die Hypothek bestätigen Notar und Bank.
- Auszahlung auf das Konto des Verkäufers und Eintragung Ihres Eigentums im Grundbuch.
Zum Kredit kommen die Kaufnebenkosten (Steuer, Notar, Gebühren), beschrieben unter Nebenkosten beim Immobilienkauf in Bosnien.
Wie lange es dauert
Verlässliche Angaben zu den Fristen für Kreditzusage, Gutachten und Eintragung der Hypothek haben wir nicht gefunden. Sie hängen von Bank, Gutachter und dem zuständigen Grundbuch- bzw. Gemeindeamt ab. Deshalb:
- lassen Sie sich von der Bank vor Unterzeichnung des Vorvertrags eine Einschätzung der Dauer für Ihren Fall geben;
- vereinbaren Sie im Vorvertrag keine zu knappe Zahlungsfrist;
- bereiten Sie die Kreditunterlagen vor, bevor Sie die Wohnung gefunden haben.
Kredit für Käufer aus der Diaspora
Bosnische Staatsbürger, die im Ausland arbeiten, bekommen bei mehreren Banken einen Wohnungskredit. Die Bedingungen unterscheiden sich nach Bank und nach Entität.
UniCredit Bank d.d. (Mostar) bietet Nichtansässigen, also bosnischen Staatsbürgern mit Arbeit im Ausland, einen Kredit in Euro an, nur für Immobilien in BiH und ohne Bearbeitungsgebühr:
| Laufzeit | Festzins | EKS in FBiH und Brčko | EKS in RS |
|---|---|---|---|
| 10 Jahre | 3,99 % | 4,33 % | 4,29 % |
| 15 Jahre | 4,49 % | 4,80 % | 4,77 % |
Nach dem Rechenbeispiel der Bank betragen die Gesamtkosten für 100.000 EUR über 15 Jahre 38.905,62 EUR in der FBiH und im Brčko distrikt und 38.630,44 EUR in der RS. Die Anforderungen an Wohnsitz und Beschäftigungsdauer sind auf den Seiten der Bank nicht einheitlich beschrieben (genannt werden mindestens 12 Monate Beschäftigung bzw. ein Jahr beim selben Arbeitgeber), lassen Sie sie sich in der Filiale bestätigen.
Weitere Banken:
- ASA Banka: 20 % Eigenkapital mit Mitkreditnehmer in BiH oder 30 % ohne, Altersgrenze 65 Jahre am Ende der Laufzeit.
- Union Banka: Kredite für im Ausland beschäftigte bosnische Staatsbürger und für Ausländer mit Daueraufenthalt in der FBiH, nur für den Kauf in der FBiH.
- UniCredit Bank Banja Luka: hatte ein Diaspora-Angebot mit Festzins bis 20 Jahre und ohne Bearbeitungsgebühr, die Aktion endete am 15.01.2026. Aktuelle Bedingungen erfragen Sie bei der Bank.
Unterlagen, die Diaspora-Käufer üblicherweise vorbereiten
- Reisepass oder bosnischer Personalausweis;
- Nachweis der unbefristeten Beschäftigung im Ausland (Arbeitsvertrag, Gehaltsabrechnungen);
- Vorvertrag oder Kaufvertrag;
- für deutschsprachige Dokumente Übersetzung und Beglaubigung, je nach Anforderung der Bank.
Die genaue Liste gibt Ihnen die Bank. Wenn Sie nicht dauerhaft in BiH sind, finden Sie den gesamten Ablauf einschließlich Vollmacht unter Aus Deutschland eine Immobilie in Bosnien kaufen.
Fehler, die Sie vermeiden sollten
- Kapara ohne geklärte Finanzierung. Zahlen Sie eine kapara (Anzahlung als Draufgeld) und die Bank lehnt den Kredit ab oder bewilligt weniger, können Sie die Kapara verlieren. Regeln Sie im Vorvertrag, was gilt, wenn der Kredit nicht bewilligt wird.
- Mit dem vollen Kaufpreis rechnen. Die Bank rechnet mit dem niedrigeren Wert aus Preis und Gutachten. Halten Sie Reserven für mehr Eigenkapital bereit.
- Nur den Nominalzins vergleichen. Vergleichen Sie EKS und Gesamtkosten. Bei UniCredit unterscheidet sich die EKS sogar nach Entität.
- Immobilie mit ungeklärten Papieren. Ein nicht eingetragener Eigentümer oder ein nicht legalisierter Gebäudeteil kann den Kredit stoppen.
- Aktionsangebote. Sie sind befristet und an Bedingungen geknüpft. Raiffeisen bietet zum Beispiel einen Festzins ab 3,49 % (EKS 3,92 %) bis 20 Jahre nur Kunden, deren Gehalt auf ein Konto bei dieser Bank geht, gültig bis 31.08.2026. Wer sein Gehalt in Deutschland bezieht, erfüllt das in der Regel nicht.
Beispiel: Zweizimmerwohnung in Sarajevo
Im DMI-Angebot in Sarajevo liegt der mittlere Angebotspreis bei 5.722 KM pro m², Zweizimmerwohnungen mit 54 bis 59 m² kosten zwischen 275.000 und 359.000 KM.
Nehmen wir eine 54-m²-Wohnung in Čengić Vila für 309.000 KM und einen Käufer aus Deutschland bei der ASA Banka:
- mit Mitkreditnehmer in BiH und 20 % Eigenkapital: Eigenkapital 61.800 KM, Kredit 247.200 KM;
- ohne Mitkreditnehmer und mit 30 % Eigenkapital: Eigenkapital 92.700 KM, Kredit 216.300 KM.
Schätzt der Gutachter die Wohnung auf 290.000 KM, rechnet die Bank in der FBiH mit diesem Wert. Bei 20 % Eigenkapital läge der Kredit dann bei höchstens 232.000 KM, der Käufer bräuchte also 77.000 KM aus eigenen Mitteln, zuzüglich Nebenkosten. Die Beträge dienen der Veranschaulichung, die tatsächliche Summe legt die Bank fest.
Wie DMI hilft
Jede Immobilie in unserem Angebot besichtigen wir persönlich und prüfen vor der Veröffentlichung Grundbuch, Legalisierung und Fotos, also genau das, worauf auch die Bank zuerst schaut. Käufern im Ausland bieten wir Video-Besichtigungen an. Wir helfen Ihnen, die Fristen im Vorvertrag mit Gutachten und Kreditzusage abzustimmen und dem Verkäufer und der Bank die nötigen Unterlagen rechtzeitig zu liefern.
Aktuelle Angebote
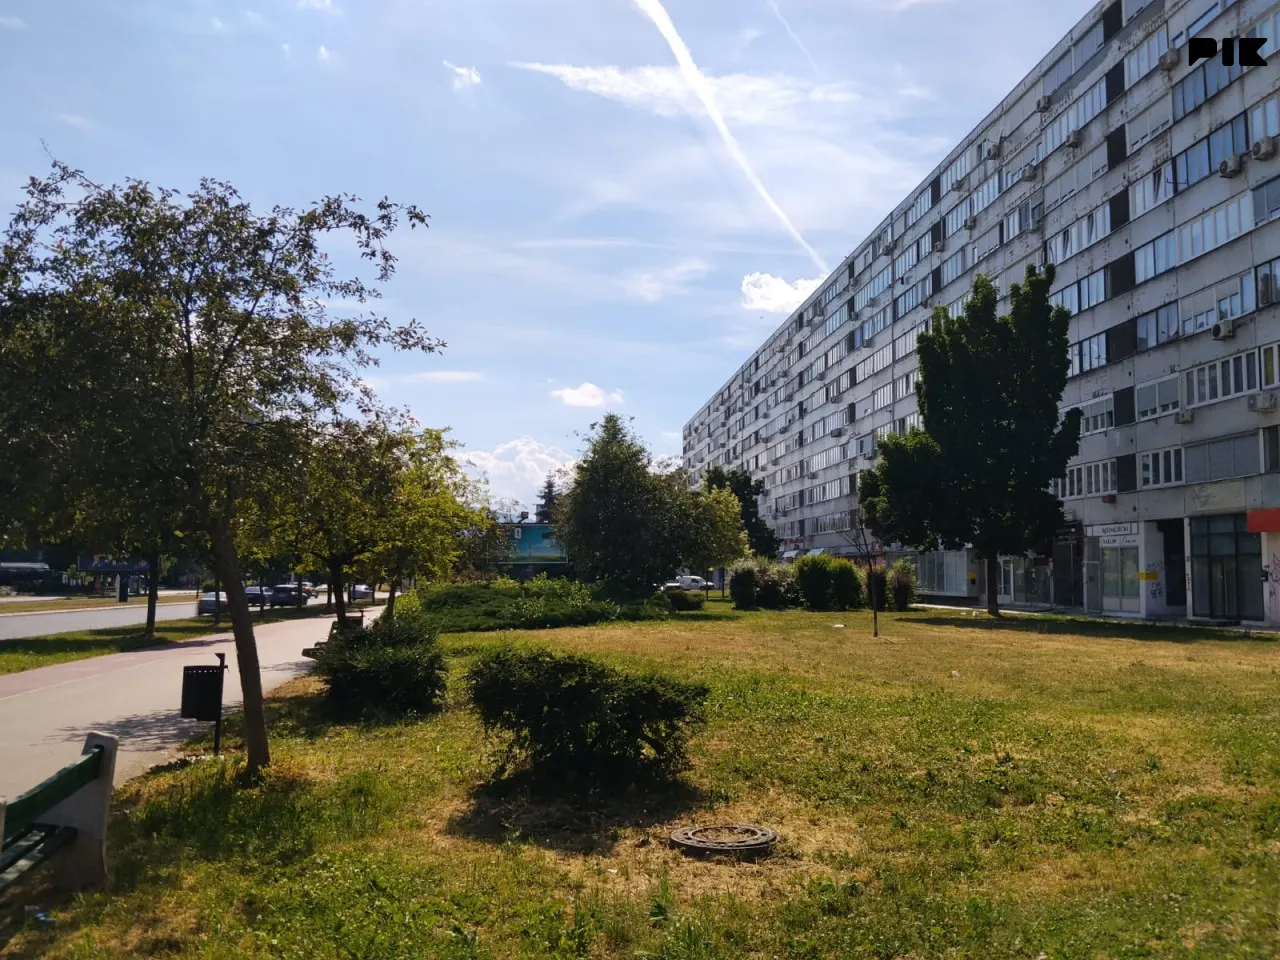
Sarajevo, Čengić Vila
Zweizimmerwohnung, 54 m², 2. Etage, Čengić Vila - Stometarka
Sarajevo, Dobrinja C5, Novi Grad